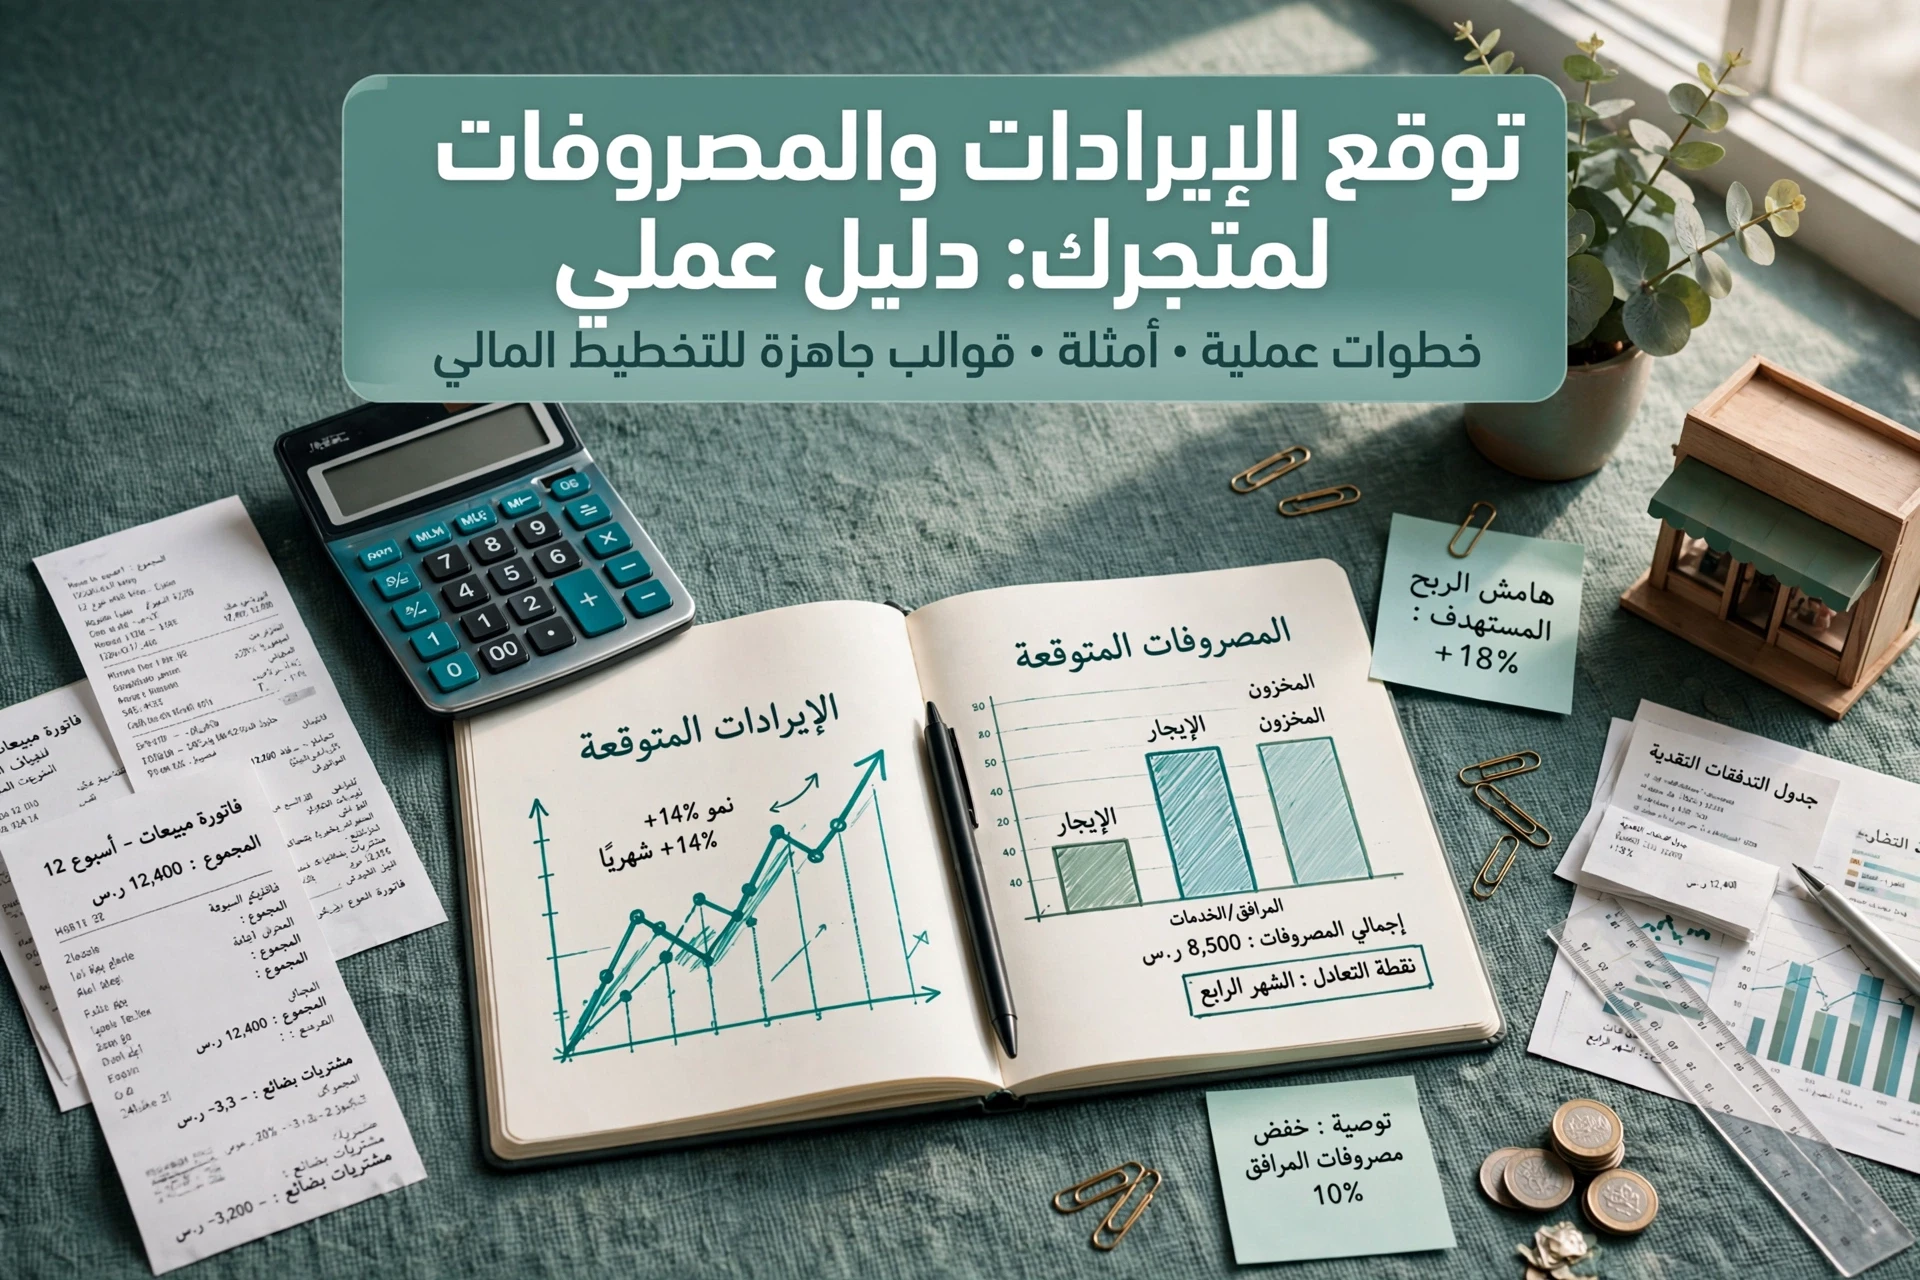
ملخص سريع: التنبؤ المالي الفعّال يبدأ من بيانات الطلبات الفعلية، ثم يحسب الإيراد المتوقع بعد المرتجعات والمصاريف المتغيرة لكل طلب، مع فصل ضريبة القيمة المضافة عن الإيراد. تُنقل التوقعات إلى جدول تدفق نقدي أسبوعي لمدة 13 أسبوعاً، بحيث يُسجّل النقد عند وصوله لا عند البيع، وتُحدَّث سيناريوهات متحفظ وأساسي ومتففائل أسبوعياً. كما يوضح بليسد أن الربحية لا تعني السيولة، وأن ربط النموذج ببيانات المتجر يساعد على كشف الفجوات مبكراً قبل تفاقم أزمة سيولة.
متجرك يبيع 400 طلب يومياً، ومع ذلك ينخفض رصيدك البنكي شهرياً. هذا الفارق بين الإيراد المسجل والنقد الداخل هو ما يكشفه تنبؤ مالي للمشاريع قبل أن يتحول إلى أزمة سيولة. في هذا الدليل نبني نموذج توقع الإيرادات والمصروفات انطلاقاً من بيانات الطلبات الفعلية، مع معالجة المرتجعات وتوقيت التحصيل والضريبة، وربطه بجدول تدفق نقدي 13 أسبوعاً؛ منهجية نطبقها مع المتاجر والشركات الناشئة في السعودية.
محتويات الدليل
- الخطوة 1: بناء قاعدة البيانات المالية لمتجرك
- الخطوة 2: بناء نموذج توقع الإيرادات
- الخطوة 3: توقع المصروفات التشغيلية لكل طلب
- الخطوة 4: تحويل التوقعات إلى تدفق نقدي قابل للتحديث
- الأسئلة الشائعة
- الخلاصة
الخطوة 1: بناء قاعدة البيانات المالية لمتجرك
أي تنبؤ مالي للمشاريع يبدأ من ثلاثة مكونات: بيانات المبيعات الفعلية، سجل المرتجعات، وجدول التحصيل من بوابات الدفع. اجمعها أولاً قبل أي حساب.
تصدير المبيعات وتوحيد الفترة الزمنية
صدّر بيانات الطلبات من متجرك لآخر 12 شهراً، بواقع ملف شهري. وحّد الفترة على أساس تاريخ الطلب لا تاريخ التحصيل، وضمّن حالة كل طلب: مكتمل، ملغى أو مرتجع. هذه التوحيدة تجعل الأشهر قابلة للمقارنة مباشرة.
فصل الإيراد المحقق من الإيراد المتوقع
قسّم الإيراد إلى محقق (طلبات مكتملة ومحصّلة) ومتوقع (طلبات قيد التنفيذ أو التوصيل). احسب صافي الإيراد بعد المرتجعات بخصم قيمة المرتجعات من كل فترة. وإن كانت محاسبة الإيرادات في متجرك غير منظمة، فخدمات المحاسبة لدى بليسد ترتّب هذه القاعدة قبل بناء النموذج.
الخطوة 2: بناء نموذج توقع الإيرادات
كيف تحسب الإيراد المتوقع لمتجرك؟ اضرب ثلاثة محركات في بعضها ثم اطرح المرتجعات، فالتنبؤ المالي للمشاريع يبدأ من هذا المعادلة:
- الطلبات: عدد الطلبات المتوقعة شهرياً.
- معدل التحويل: نسبة الزوار الذين يشترون.
- متوسط قيمة السلة: متوسط الإيراد لكل طلب.
الإيراد المتوقع = الطلبات × التحويل × قيمة السلة، ثم اطرح المرتجعات للحصول على صافي الإيراد.
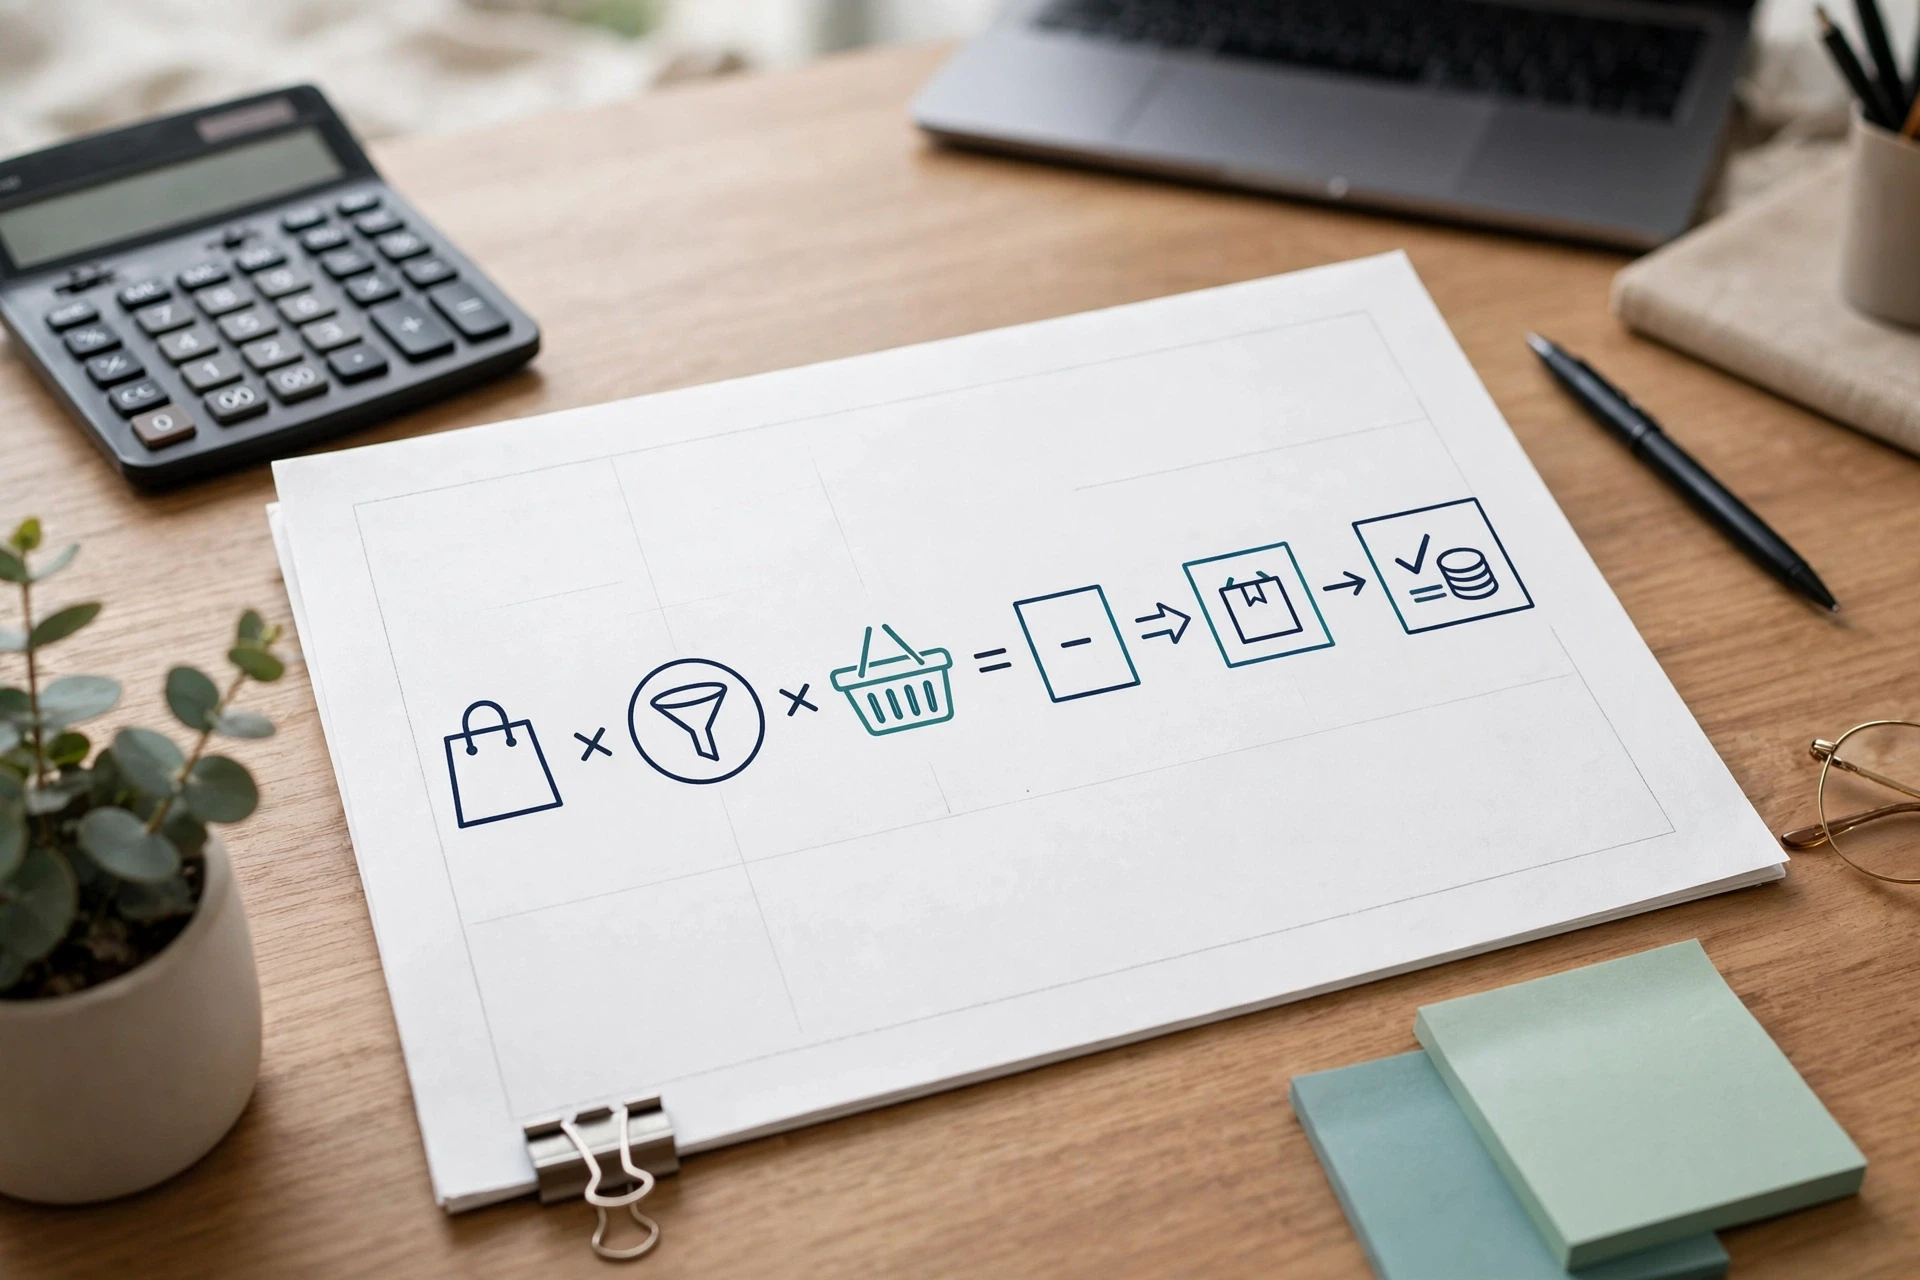
المحركات الثلاثة للإيراد
اربط كل محرك ببيانات 12 شهراً التي صدّرتها. انظر اتجاه كل رقم: هل يرتفع التحويل مع الحملات؟ هل تتقلص قيمة السلة بعد العروض؟ ربط متجر إلكتروني في السعودية يمكن أن يعرض هذه المحركات عبر لوحة تحكم مالية واحدة.
ضبط النمو والموسمية والذروة
لا تطبق نمواً واحداً على كل الشهور. استخدم سيناريوهات متحفظ وأساسي ومتفائل، واضرب أسبوع الذروة (كالأسبوع الأبيض ورمضان) في معامل الموسمية المستخرج من بياناتك الفعلية، لا من تقديرات عامة.
الخطوة 3: توقع المصروفات التشغيلية لكل طلب
بعد تقدير الإيرادات، احسب ما يكلّفه كل طلب فعلياً حتى تحصل على هامش المساهمة لكل طلب. هذا هو أساس التنبؤ المالي للمشاريع الذي يعتمد على أرقام حقيقية لا افتراضات.
المصاريف المتغيرة: بضاعة وشحن وتغليف
هذه المصاريف ترتفع وتنخفض مع عدد الطلبات. احسبها لكل طلب على حدة:
- تكلفة البضاعة (COGS): سعر الشراء الفعلي من المورد، شاملاً الشحن إلى مستودعك.
- الشحن للعميل: متوسط تعرفة شركات التوصيل، مع ملاحظة أن الشحن المجاني يخرج من هامشك.
- التغليف وعمولة بوابة الدفع: نسبة 2% إلى 3% تقريباً من قيمة الطلب.
خصم هذه المصاريف من صافي الإيراد بعد المرتجعات يعطيك الهامش الحقيقي.
المصاريف الثابتة والضريبة والتسويات
وزّع الإيجار والرواتب والاشتراكات الشهرية على مدار السنة بدل توزيعها بالتساوي على الطلبات، لأن تغيّر حجم الطلبات لا يغيّرها. ثم افصل ضريبة القيمة المضافة 15% عن إيرادك منذ اللحظة الأولى حتى لا تصرفها بالخطأ، مع تذكّر أن تأخر تحصيل بوابة الدفع يؤجل وصول هذه المبالغ. وللتفاصيل، راجع شرحنا لضريبة القيمة المضافة.
خلاصة الخطوة: المصاريف الثابتة تُنفق مهما بعت، والمتغيرة تُقاس بالطلب الواحد. الفصل بينهما يوضح الفرق بين الربحية والتدفق النقدي قبل أن يفاجئك أحدهما.
الخطوة 4: تحويل التوقعات إلى تدفق نقدي قابل للتحديث
جدول 13 أسبوعاً وفترات التحصيل والدفع
لاحظ أولًا أن الربح ليس سيولة. التنبؤ بالتدفقات النقدية يبدأ بجدول أسبوعي لمدة 13 أسبوعاً:
- ضع رصيدك البنكي الحالي في الأسبوع الأول.
- أضف الإيراد في أسبوع وصوله فعلياً، لا أسبوع البيع، فتأخر تحصيل بوابة الدفع يؤجل النقد.
- رتّب المصروفات بحسب مواعيد الدفع والفصل الضريبي.
السيناريوهات وتحديث التوقعات
ابنِ ثلاثة سيناريوهات: متحفظ وأساسي ومتفائل، وحدّث الجدول أسبوعياً بالأرقام الفعلية. الفجوة بين المتوقع والفعلي تكشف أخطاء التنبؤ مالي للمشاريع مبكراً؛ هذه ممارسة أساسية في أفضل ممارسات التنبؤ بالتدفق النقدي.
أفضل خدمات التنبؤ بالتدفقات النقدية للمتاجر الإلكترونية
معيار الاختيار: ربط مباشر ببيانات الطلبات، معالجة المرتجعات، دعم ضريبة القيمة المضافة 15%، وتقارير أسبوعية. بعض برامج المحاسبة توفر ذلك، لكن النموذج المبني على طلبات متجرك أدق، ويشرح دليلنا لإدارة التدفق النقدي للمشاريع تفاصيله.
هل تريد تطبيق هذه المنهجية على أرقام متجرك فعلياً؟ فريق بليسد يساعدك في بناء نموذج دقيق للتنبؤ المالي للمشاريع يحمي سيولتك قبل النمو.
الأسئلة الشائعة
Q1: ما أفضل خدمات التنبؤ بالتدفقات النقدية؟
الأفضل هو ما يرتبط ببيانات طلبات متجرك مباشرة ويعالج المرتجعات والضريبة، سواء برنامج محاسبة أو نموذج مخصص للتنبؤ المالي للمشاريع.
Q2: كيف أتعامل مع تأخر تحصيل بوابة الدفع في التوقعات؟
سجّل الإيراد في أسبوع وصول النقد فعلياً لا أسبوع البيع، ضمن جدول التدفق النقدي 13 أسبوعاً.
Q3: هل أحتاج سيناريوهات متعددة في التنبؤ؟
نعم، ابنِ سيناريوهات متحفظ وأساسي ومتفائل، وحدّثها أسبوعياً بالأرقام الفعلية لاكتشاف الفجوات مبكراً.
الخلاصة
التنبؤ المالي للمشاريع الفعّال يبدأ من بيانات طلباتك الفعلية، لا تقديرات عامة. احسب صافي الإيراد بعد المرتجعات، وفصّل الضريبة، ثم حدّث جدول التدفق النقدي أسبوعياً. بهذا تعرف الفرق بين الربحية والسيولة قبل أن يتحول أيًّا منهما إلى أزمة.