ملخص سريع: الزكاة وضريبة القيمة المضافة التزامان منفصلان في السعودية، فالزكاة تحددها ملكية المنشأة السعودية أو الخليجية، بينما ترتبط الضريبة بالتوريدات والإيرادات الخاضعة. التسجيل في القيمة المضافة إلزامي عند تجاوز المبيعات 375,000 ريال سنويًا، وقد تخضع الشركة للالتزامين معًا. احسم الزكاة من هيكل الملكية، واحسب الضريبة بطرح ضريبة المدخلات من المخرجات، وراجع محاسبًا قبل تقديم الإقرارات.
قد يضيف متجرك 15% للفواتير ثم يكتشف التزاماً زكوياً آخر. قد يجتمع الالتزامان، لكن الزكاة تعتمد على الملكية والوعاء، بينما ترتبط الضريبة بالتوريدات والإيراد. يسبب الخلط أخطاء في حساب الضريبة السعودية والإقرارات. نقارن هنا الانطباق والحساب والسجلات والخدمة المناسبة، بخبرة عملية في امتثال الشركات السعودية.
محتويات المقال
- منشأتك تخضع لأي التزام: الزكاة أم ضريبة القيمة المضافة؟
- كيف يختلف حساب الضريبة السعودية بين الالتزامين؟
- ما الذي يجب أن تضبطه قبل اختيار خدمة ضريبية؟
- أيّهما ينطبق على شركتك، وما الخطوة التالية؟
- الأسئلة الشائعة
- الخلاصة العملية
الزكاة أم ضريبة القيمة المضافة: مقارنة سريعة للشركات الصغيرة
| الزكاة | ضريبة القيمة المضافة | |
|---|---|---|
| الجهة التي ينطبق عليها الالتزام | المنشآت السعودية والخليجية بحسب الملكية، وقد ينطبق على الحصة السعودية أو الخليجية في المنشأة المختلطة | المنشآت التي تمارس نشاطاً اقتصادياً خاضعاً وتبلغ حد التسجيل الإلزامي أو تختار التسجيل عند استيفاء الشروط |
| أساس الاحتساب | الوعاء الزكوي وفق القواعد والبيانات المالية المعتمدة | ضريبة المخرجات ناقص ضريبة المدخلات القابلة للخصم |
| دورية الإقرار | سنوية عادةً | ربع سنوية لمعظم المنشآت الصغيرة، وفق تصنيف الهيئة |
| الأثر على التسعير والتدفق النقدي | التزام سنوي يجب تكوين مخصص له ولا يُضاف عادةً كبند مستقل على فاتورة العميل | تُضاف إلى التوريد الخاضع وتحتاج إلى فصلها عن إيرادات التشغيل |
| المستندات الأساسية | القوائم المالية، السجلات المحاسبية، بيانات الملكية، ومكونات الوعاء الزكوي | الفواتير الضريبية، سجل المبيعات والمشتريات، الإقرارات، وإثباتات المدخلات |
مقارنة بين الزكاة و ضريبة القيمة المضافة
الزكاة
الزكاة التزام سنوي للمنشآت السعودية والخليجية، ويعتمد على الملكية والوعاء الزكوي. تناسب كل منشأة تحتاج قوائم مالية وسجلات ملكية دقيقة، ولا تظهر عادة كبند منفصل للعميل.
نقاط القوة
- ترتبط بحصة الملكية السعودية أو الخليجية
- تساعد على تكوين مخصص سنوي واضح
ضريبة القيمة المضافة
ضريبة القيمة المضافة تخص التوريدات والإيرادات الخاضعة، لا الملكية. يفصل حساب الضريبة السعودية بين ضريبة المبيعات والمدخلات، وتقدم المنشآت الصغيرة الإقرار ربع سنوياً غالباً.
منشأتك تخضع لأي التزام: الزكاة أم ضريبة القيمة المضافة؟
ابدأ بملكية المنشأة، ثم افحص التوريدات
لا تختَر بين الالتزامين على أساس حجم الشركة فقط. افحصهما كقرارين مستقلين:
| السؤال | ما الذي يحدده؟ |
|---|---|
| من يملك المنشأة؟ | الالتزام بالزكاة أو ضريبة الدخل |
| ما قيمة التوريدات السنوية؟ | التسجيل في ضريبة القيمة المضافة |
- ابدأ بهيكل الملكية ونِسب الشركاء.
- ثم اجمع مبيعات السلع والخدمات الخاضعة للضريبة خلال 12 شهراً.
- التسجيل في القيمة المضافة إلزامي عند تجاوز 375,000 ريال سنوياً، وفق هيئة الزكاة والضريبة والجمارك.
قد تخضع للزكاة والقيمة المضافة معاً. الزكاة لا تعفيك من التسجيل الضريبي.
اقرأ أيضاً: تحديثات زاتكا الجديدة وتأثيرها في الامتثال المالي للشركات السعودية
كيف يختلف حساب الضريبة السعودية بين الالتزامين؟
مثال سريع على ضريبة المخرجات والمدخلات
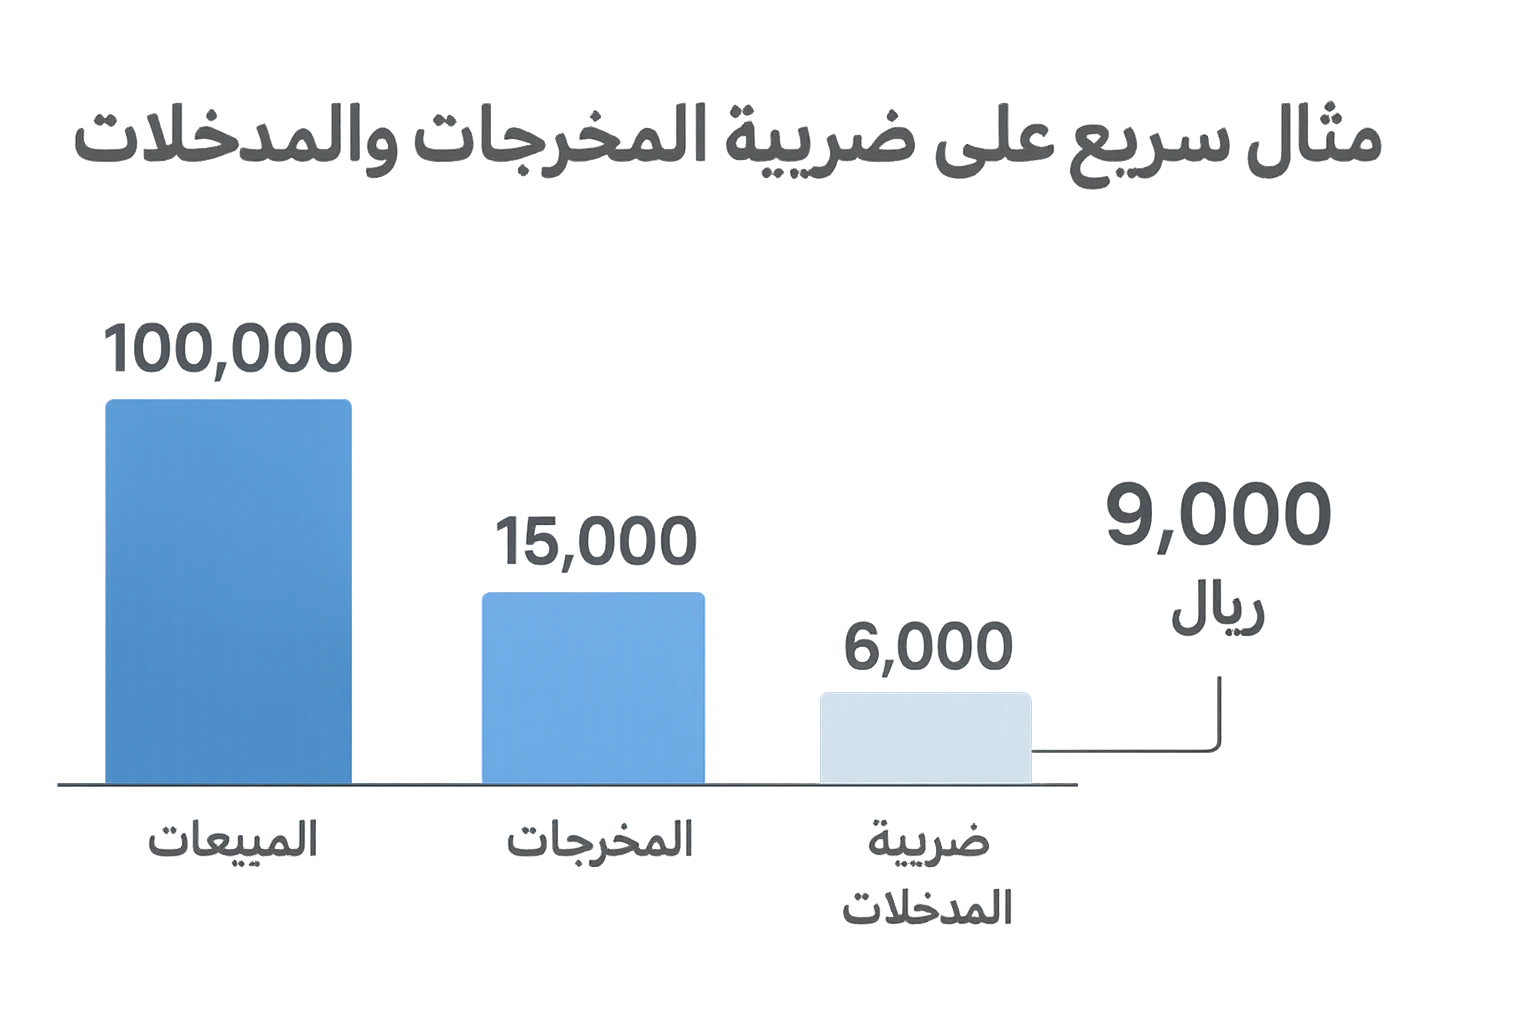
بعت متجرك منتجات بـ100,000 ريال، فتكون ضريبة المخرجات 15,000 ريال. واشتريت بضاعة موثقة بـ40,000 ريال، فضريبتها 6,000 ريال. تسدد الفرق: 9,000 ريال، بشرط أهلية الخصم وصحة الفواتير. تفرض المملكة النسبة الأساسية 15% على التوريدات الخاضعة، وفق نظام ضريبة القيمة المضافة.
| البند | المبلغ |
|---|---|
| ضريبة المخرجات | 15,000 ريال |
| ضريبة المدخلات | 6,000 ريال |
لماذا لا تكفي الأرباح وحدها لحساب الزكاة؟
الزكاة لا تبدأ من صافي الربح فقط. يُبنى الوعاء من حقوق الملكية والالتزامات والأصول المحسومة، كما يوضح دليل الوعاء الزكوي.
راجع الميزانية العمومية، لا قائمة الدخل وحدها.
- رأس المال والأرباح المرحلة يؤثران.
- الأصول الثابتة والالتزامات قد تعدل الوعاء.
اقرأ أيضًا: بليسد مقابل نتاج: أيهما أفضل للاستشارات الضريبية السعودية؟
ما الذي يجب أن تضبطه قبل اختيار خدمة ضريبية؟
أربع أسئلة قبل التعاقد
لا تختَر الخدمة من السعر وحده. جهّز إجابات واضحة أولًا:
- هل ملكية الشركة سعودية أم فيها شريك أجنبي؟
- كم بلغت مبيعاتك الخاضعة للضريبة خلال 12 شهرًا؟
- هل فواتيرك ومشترياتك مرتبة وقابلة للمراجعة؟
- هل تحتاج تسجيلًا وإقرارات فقط، أم متابعة زكاة وفوترة إلكترونية؟
| السؤال | ما يحدده |
|---|---|
| حجم المبيعات | وجوب أو خيار تسجيل القيمة المضافة |
| نوع الملكية | مسار الزكاة أو ضريبة الدخل |
| جودة البيانات | حجم العمل المطلوب من المستشار |
تبدأ ضريبة القيمة المضافة الاختيارية من 187,500 ريال وفق هيئة الزكاة والضريبة والجمارك.
اطلب نطاق عمل مكتوبًا يشمل الإقرارات، المواعيد، ومراجعة الفواتير.
اقرأ أيضًا: الفوترة الإلكترونية السعودية تدخل مرحلة جديدة مع تشدد الامتثال
أيّهما ينطبق على شركتك، وما الخطوة التالية؟
حدّد الزكاة من هيكل الملكية، وحدّد ضريبة القيمة المضافة من قيمة التوريدات. قد تنطبق الاثنتان معًا.
| افحص | النتيجة |
|---|---|
| الملكية السعودية أو الخليجية | راجع التزام الزكاة |
| مبيعات خاضعة تجاوزت 375,000 ريال | سجّل في القيمة المضافة |
تؤكد هيئة الزكاة أن التسجيل يرتبط بالإيرادات السنوية.
- اجمع بيانات الملكية والمبيعات.
- راجع محاسبًا قبل تقديم الإقرار.
حدّد التزامات شركتك بثقة. تساعدك بليسد في الزكاة وضريبة القيمة المضافة، من التسجيل إلى الإقرار.
الأسئلة الشائعة
Q1: كيف أختار أفضل خدمات ضريبة للشركات؟
اختر جهة تفهم نشاطك، تراجع التسجيل والإقرارات، وتوضح مسؤولياتك كتابةً. اطلب خطة عمل ورسومًا واضحة.
Q2: هل يمكن أن أدفع الزكاة وضريبة القيمة المضافة معًا؟
نعم، قد تنطبق الزكاة حسب الملكية، بينما ترتبط القيمة المضافة بالتسجيل والتوريدات.
Q3: متى أحتاج لمراجعة وضعي الضريبي؟
عند بدء المبيعات، دخول شريك جديد، أو الاقتراب من حد التسجيل.
الخلاصة العملية
احسم الزكاة من الملكية، وضريبة القيمة المضافة من الإيرادات والتوريدات. فالهيئة توضح أن التسجيل بالزكاة يشمل الأنشطة الهادفة للكسب، بينما ترتبط القيمة المضافة بالنشاط والتسجيل بحسب الهيئة.